Hausratversicherung für Ihr Zuhause

Vom klassischen Schutz bis zur umfassenden All-Risks-Deckung.

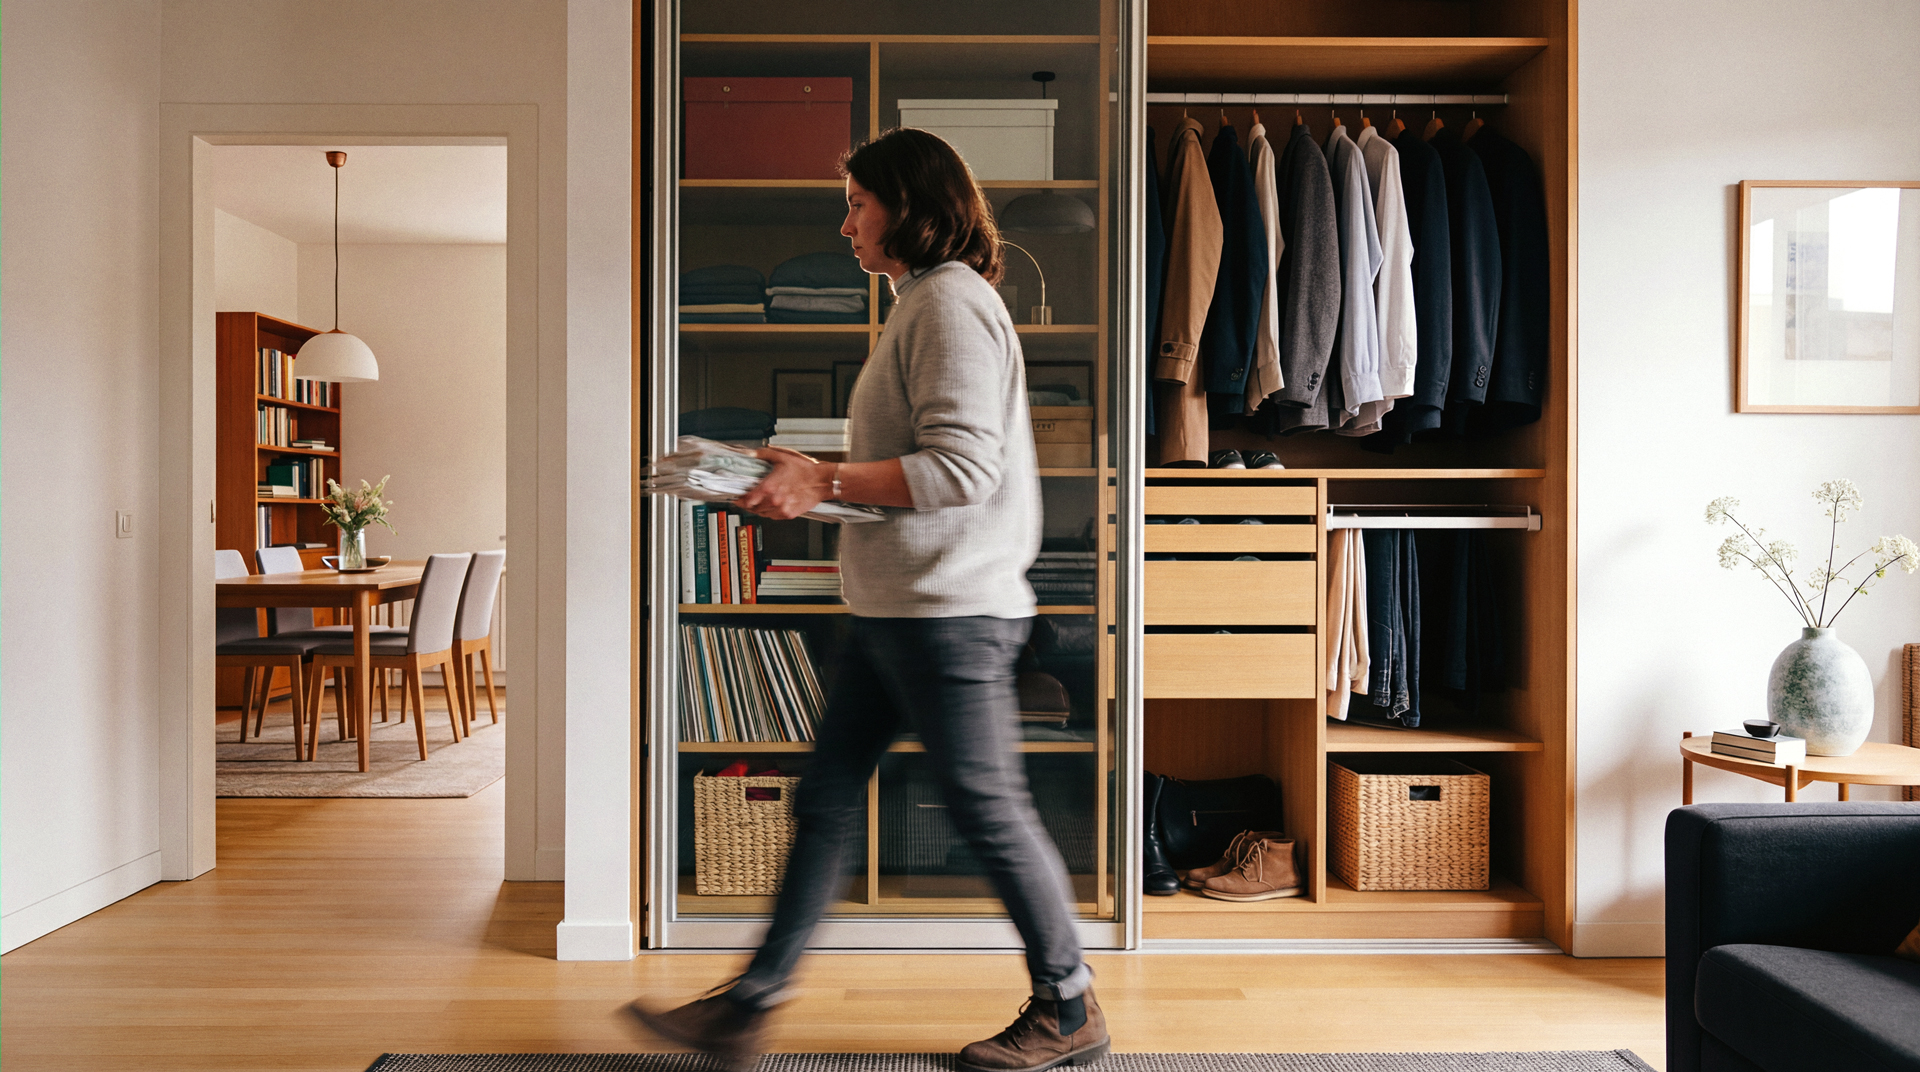
Möbel, Elektronik, Kleidung, Schmuck und persönliche Gegenstände können zusammen einen erheblichen Wert erreichen. Eine Hausratversicherung schützt dieses Vermögen gegen finanzielle Folgen verschiedener Schadenereignisse.

Neben der herkömmlichen Hausratversicherung bieten wir auch moderne All-Risks-Lösungen an. Dabei wird nicht nur eine abschliessende Liste einzelner Gefahren versichert. Vielmehr sind grundsätzlich plötzliche und unbeabsichtigte Beschädigungen, Zerstörungen oder das Abhandenkommen versicherter Sachen gedeckt, sofern das betreffende Ereignis nicht ausdrücklich ausgeschlossen ist.

Was gehört eigentlich zum Hausrat?

Vereinfacht gesagt gehört zum Hausrat alles, was Sie bei einem Umzug mitnehmen würden. Dazu zählen neben Möbeln und persönlichen Gegenständen auch elektronische Geräte, Kleidung und je nach Police weitere bewegliche Sachen.

Typische Bestandteile des Hausrats sind:

  • Möbel und Einrichtungsgegenstände
  • Fernseher, Computer und Unterhaltungselektronik
  • Haushaltsgeräte
  • Kleider und persönliche Gegenstände
  • Sportgeräte und Freizeitartikel
  • Schmuck, Uhren und Sammlungen innerhalb der vereinbarten Limiten
  • Gegenstände von Familienmitgliedern im gleichen Haushalt

Entscheidend ist eine korrekte Versicherungssumme. Wird der Hausrat im Laufe der Jahre wertvoller, sollte die Summe entsprechend angepasst werden.

«Viele Kundinnen und Kunden gehen davon aus, dass eine Hausratversicherung praktisch jeden Schaden übernimmt. Bei einer klassischen Deckung ist das nicht der Fall. Deshalb zeigen wir bewusst auch All-Risks-Lösungen auf und vergleichen, welche Variante zur persönlichen Situation passt.»

Vorname Name
Funktion und Region

Erwerbsunfähigkeit

Welche Hausratversicherung passt zu Ihnen?

Wie umfassend Ihr Hausrat versichert werden sollte, hängt vom Wert Ihrer Einrichtung, Ihren persönlichen Gegenständen und Ihrem gewünschten Sicherheitsniveau ab.

Bei einem durchschnittlichen Hausrat kann eine herkömmliche Hausratversicherung eine passende und kosteneffiziente Lösung darstellen.

Versichert werden die vertraglich definierten Gefahren wie beispielsweise Feuer, Elementarereignisse, Wasser oder Diebstahl. Zusatzdeckungen können individuell ergänzt werden.

Wer einen möglichst umfassenden Versicherungsschutz wünscht, sollte eine All-Risks-Lösung prüfen.

Sie bietet auch in zahlreichen Schadenfällen Schutz, die bei einer klassischen Hausratversicherung nicht unter eine ausdrücklich versicherte Gefahr fallen. Entscheidend ist, dass das Ereignis die Bedingungen der Police erfüllt und nicht zu den vereinbarten Ausschlüssen gehört.

Teure Unterhaltungselektronik, hochwertige Möbel oder andere wertvolle Gebrauchsgegenstände erhöhen den möglichen Schaden eines einzelnen Missgeschicks.

Gerade hier kann der zusätzliche Deckungsumfang einer All-Risks-Versicherung interessant sein.

Für besonders wertvolle Einzelgegenstände gelten in Hausratversicherungen häufig Entschädigungsgrenzen.

Bei Schmuck, Uhren, Kunst oder umfangreichen Sammlungen prüfen wir deshalb, ob die Hausratdeckung ausreicht oder eine zusätzliche Wertsachenversicherung sinnvoll ist.

Mit Kindern, einem Umzug oder grösseren Anschaffungen verändert sich der Wert des Hausrats häufig deutlich.

Wir empfehlen deshalb, Versicherungssumme und Deckungsumfang regelmässig zu überprüfen und an die aktuelle Situation anzupassen.

Zwei unterschiedliche Deckungskonzepte

Wir bieten sowohl herkömmliche Hausratversicherungen als auch umfassende All-Risks-Lösungen an. Welches Konzept besser passt, hängt von Ihrem Haushalt und Ihren Bedürfnissen ab.

Herkömmliche Hausratdeckung

Versichert sind die in Police und Versicherungsbedingungen definierten Gefahren. Typische Deckungen sind Feuer, Elementarereignisse, Wasser und Diebstahl. Glas und weitere Risiken können je nach Lösung ergänzt werden.

All-Risks-Deckung

Grundsätzlich versichert sind plötzliche und unbeabsichtigte Beschädigungen, Zerstörungen oder das Abhandenkommen versicherter Sachen, sofern das Ereignis nicht ausdrücklich ausgeschlossen ist.

Typischer klassischer Schaden

Ein Leitungswasserschaden beschädigt Möbel oder ein Einbruch führt zum Verlust versicherter Gegenstände. Solche Ereignisse fallen unter eine ausdrücklich versicherte Gefahr.

Typischer All-Risks-Schaden

Beim Montieren löst sich beispielsweise ein Fernseher aus der Halterung, fällt herunter und wird zerstört. Eine klassische Hausratversicherung kann einen solchen Schaden ablehnen, während er bei einer entsprechenden All-Risks-Deckung grundsätzlich versichert sein kann.

Zusatzdeckungen

Je nach klassischer Lösung können einfacher Diebstahl auswärts, Glas, Reisegepäck und weitere Risiken zusätzlich eingeschlossen werden.

Ausschlüsse bleiben wichtig

«All-Risks» bedeutet nicht, dass ausnahmslos jeder Schaden versichert ist. Beispielsweise können Abnützung, Alterung, gewisse klimatische Einwirkungen oder andere ausdrücklich genannte Ereignisse ausgeschlossen sein.

All-Risks bedeutet nicht «alles versichert»

Die All-Risks-Deckung bietet einen wesentlich breiteren Ansatz als eine klassische Gefahrenversicherung. Trotzdem gelten vertraglich definierte Ausschlüsse.

Typischerweise nicht versichert sind beispielsweise normale Abnützung und Alterung. Welche weiteren Ausschlüsse gelten, hängt von der konkreten Police ab. Wir vergleichen deshalb nicht nur die Bezeichnung des Produkts, sondern insbesondere die Versicherungsbedingungen.

«All-Risks ist nicht automatisch für jeden Haushalt die beste Lösung. Wir vergleichen deshalb Versicherungssumme, Deckungsumfang, Ausschlüsse und Prämie und zeigen Ihnen, welche Variante das bessere Preis-Leistungs-Verhältnis bietet.»

Vorname Name
Funktion und Region

Erwerbsunfähigkeit

Ihre Vorteile mit Roth Gygax & Partner AG

Wir prüfen zuerst den tatsächlichen Wert Ihres Hausrats und Ihren gewünschten Deckungsumfang. Anschliessend vergleichen wir klassische Hausratversicherungen und moderne All-Risks-Lösungen verschiedener Anbieter.

Dabei berücksichtigen wir nicht nur die Prämie, sondern auch Versicherungssummen, Sublimiten, Selbstbehalte, Ausschlüsse und Zusatzdeckungen. Für wertvolle Einzelgegenstände prüfen wir zudem, ob eine separate Wertsachenversicherung sinnvoll ist.

Auf einen Blick

Klassische Hausratdeckung oder All-Risks
Berechnung der passenden Versicherungssumme
Vergleich von Deckung, Ausschlüssen und Prämie
Spezialkonditionen bei ausgewählten Lösungen
Prüfung wertvoller Einzelgegenstände

Darauf sollten Sie bei Ihrer Hausratversicherung achten

Versicherungssumme aktuell halten

Neue Möbel, Elektronik und andere Anschaffungen können den Gesamtwert Ihres Hausrats im Laufe der Jahre deutlich erhöhen.

Deckungskonzept bewusst wählen

Prüfen Sie, ob eine klassische Gefahrenversicherung ausreicht oder der breitere Schutz einer All-Risks-Lösung zu Ihren Bedürfnissen passt.

Limiten für Wertsachen prüfen

Schmuck, Uhren, Kunst oder Sammlungen können besonderen Entschädigungsgrenzen unterliegen.

Ausschlüsse vergleichen

Gerade bei All-Risks entscheidet die Liste der Ausschlüsse wesentlich darüber, wie umfassend die tatsächliche Deckung ist.

Häufige Fragen zur Hausratversicherung

Sie schützt Ihre beweglichen persönlichen Gegenstände gegen die in der Police vereinbarten Risiken. Dazu können beispielsweise Feuer, Elementarereignisse, Wasser, Diebstahl oder weitere Zusatzdeckungen gehören.

Bei einer klassischen Hausratversicherung sind bestimmte Gefahren ausdrücklich definiert. Ein Schaden ist grundsätzlich dann gedeckt, wenn er auf eines dieser versicherten Ereignisse zurückzuführen ist.

Eine All-Risks-Lösung verfolgt den umgekehrten Ansatz: Plötzliche und unbeabsichtigte Beschädigungen, Zerstörungen oder das Abhandenkommen versicherter Gegenstände sind grundsätzlich gedeckt, sofern das Ereignis nicht ausdrücklich ausgeschlossen ist.

Nein. Auch eine All-Risks-Versicherung enthält Ausschlüsse. Typische Beispiele können normale Abnützung oder Alterung sein. Die konkreten Ausschlüsse ergeben sich aus den jeweiligen Versicherungsbedingungen.

Das hängt insbesondere vom Wert Ihres Hausrats, Ihrem gewünschten Sicherheitsniveau und den vorhandenen Gegenständen ab. Bei hochwertiger Einrichtung und Elektronik kann die breitere Deckung besonders interessant sein. Für andere Haushalte kann eine klassische Lösung weiterhin sinnvoll sein.

Die Versicherungssumme sollte dem aktuellen Wert Ihres gesamten versicherten Hausrats entsprechen. Wir unterstützen Sie bei der Berechnung und empfehlen eine regelmässige Überprüfung nach grösseren Anschaffungen oder Veränderungen des Haushalts.

Nicht zwingend. Für Geldwerte, Schmuck, Uhren und andere besonders wertvolle Gegenstände können Limiten oder besondere Aufbewahrungsvorschriften gelten. Je nach Wert kann eine separate Wertsachenversicherung die geeignetere Lösung sein.

Bei klassischen Hausratversicherungen kann dafür eine separate Deckung notwendig sein. Bei gewissen All-Risks-Lösungen ist ein breiterer Schutz bereits Bestandteil der Grunddeckung. Massgebend sind die jeweiligen Versicherungsbedingungen und Limiten.

Ja. Der Wert des Hausrats verändert sich durch Anschaffungen, Umzüge oder Veränderungen innerhalb der Familie. Gleichzeitig entwickeln Versicherer ihre Produkte weiter. Eine regelmässige Überprüfung kann deshalb sowohl Deckungslücken als auch unnötige Zusatzdeckungen aufzeigen.

Finden Sie die passende Hausratdeckung

Wir vergleichen für Sie sowohl herkömmliche Hausratversicherungen als auch moderne All-Risks-Lösungen und zeigen Ihnen transparent die Unterschiede.

Sie möchten wissen, welche Deckung zu Ihrem Haushalt passt?

Wir berechnen die passende Versicherungssumme und vergleichen Deckung, Ausschlüsse und Prämien.

Sie besitzen wertvolle Einzelgegenstände?

Wir prüfen, ob die Hausratversicherung ausreicht oder eine ergänzende Wertsachenversicherung sinnvoll ist.

Folgende Produkte & Dienstleistungen könnten Sie ebenfalls interessieren:

Gebäudeversicherung

Schützen Sie Ihre Immobilie gegen Feuer, Elementarereignisse, Wasser und weitere Gebäuderisiken.

Erdbebenversicherung

Schützen Sie Ihr Wohneigentum und Ihren Hausrat gegen finanzielle Folgen eines Erdbebens.

Hypothek

Vergleichen Sie unterschiedliche Finanzierungspartner und finden Sie die passende Hypothek für Ihr Wohneigentum.

Beiträge in «SKALPELL – Der Blog»
zum Thema Hausratversicherung: