Erdbebenversicherung für Gebäude
In der Schweiz ereignen sich jedes Jahr zwischen 500 und 800 Erdbeben, welche zum Glück oft nur schwach sind und daher ohne grössere Schäden…

Schützen Sie Ihre Immobilie vor einem seltenen Ereignis mit potenziell sehr grossen finanziellen Folgen.
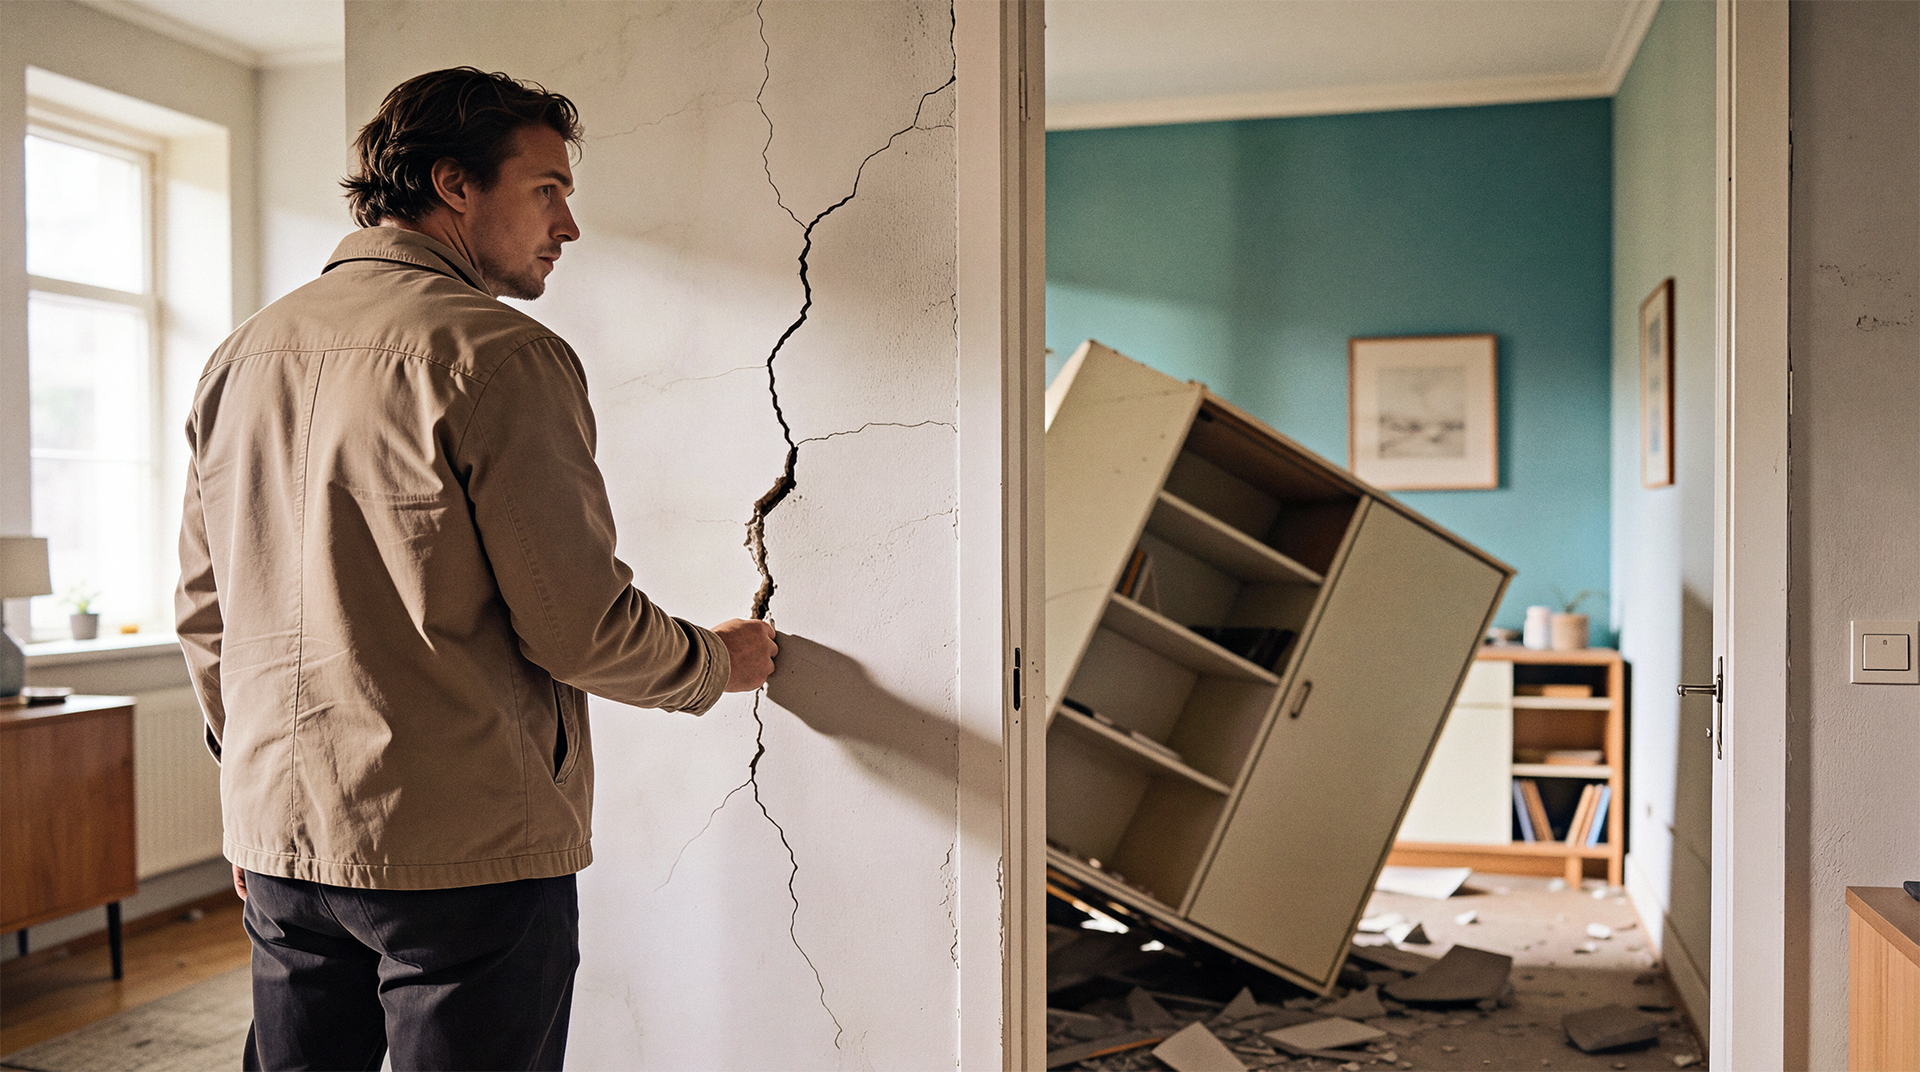
Ein Erdbeben ist in der Schweiz zwar selten ein existenzbedrohendes Ereignis – wenn es jedoch zu einem starken Beben kommt, können die finanziellen Folgen für Gebäudeeigentümer erheblich sein.
Was viele nicht wissen: Erdbeben gehören nicht automatisch zur klassischen Feuer- und Elementardeckung. Ohne separate Erdbebenversicherung kann deshalb eine erhebliche Versicherungslücke bestehen. Wir prüfen Ihre bestehende Gebäudeversicherung und zeigen Ihnen, wie sich diese Lücke sinnvoll schliessen lässt.
Gebäude sind in vielen Kantonen obligatorisch gegen Feuer und bestimmte Elementarereignisse versichert. Erdbeben zählen jedoch nicht automatisch zu diesen Elementarereignissen.
Bei einem schweren Erdbeben können gleichzeitig mehrere finanzielle Belastungen entstehen:
Gerade die Hypothek wird häufig vergessen: Wird ein Gebäude stark beschädigt oder zerstört, verschwindet die bestehende Finanzierung dadurch nicht automatisch.
Vorname Name
Funktion und Region
Ob und in welchem Umfang eine Erdbebenversicherung sinnvoll ist, hängt von Standort, Gebäudewert, Finanzierung und Ihrer persönlichen Risikofähigkeit ab.
Für viele Eigentümer ist das Eigenheim einer der grössten Vermögenswerte. Ein grosser Gebäudeschaden könnte deshalb einen erheblichen Teil des privaten Vermögens betreffen.
Eine Erdbebenversicherung kann die Kosten für Wiederherstellung oder Wiederaufbau sowie weitere versicherte Folgekosten übernehmen.
Je höher die Fremdfinanzierung, desto wichtiger ist die Frage, wie ein grosser Gebäudeschaden finanziell verkraftet werden könnte.
Die Hypothek besteht grundsätzlich weiter, auch wenn das Gebäude nach einem schweren Schaden erheblich an Wert verliert oder neu aufgebaut werden muss.
Bei einer vermieteten Liegenschaft kann neben dem Gebäudeschaden zusätzlich ein Mietzinsausfall entstehen.
Je nach Versicherungslösung kann auch dieser Ertragsausfall für eine definierte Dauer mitversichert werden.
Auch Ferienimmobilien stellen einen erheblichen Vermögenswert dar und sind nicht automatisch gegen Erdbeben gedeckt.
Wir prüfen die bestehende Gebäudeversicherung und klären, ob eine separate Erdbebendeckung sinnvoll ergänzt werden kann.
Bei Stockwerkeigentum sollte zunächst geprüft werden, welche Versicherung die Eigentümergemeinschaft für das gesamte Gebäude abgeschlossen hat.
Besteht keine oder nur eine begrenzte Erdbebendeckung, sollte die Versicherungssituation der Gemeinschaft genauer analysiert werden.
Der Deckungsumfang unterscheidet sich je nach Versicherer. Deshalb lohnt sich ein genauer Vergleich der Bedingungen.
Die Angebote unterscheiden sich nicht nur bei der Prämie. Gerade bei der Erdbebenversicherung können die Bedingungen einen erheblichen Einfluss darauf haben, wann und in welcher Höhe tatsächlich eine Leistung erbracht wird.
Bei einzelnen Lösungen kann eine definierte Mindestintensität oder ein bestimmtes Schadenereignis Voraussetzung für eine Leistung sein.
Deshalb sollte geprüft werden, ab welchem Ereignis die Versicherung tatsächlich Deckung bietet.
Bei einem grossen Erdbeben können sehr viele Gebäude gleichzeitig betroffen sein. Versicherungsbedingungen können deshalb Höchstentschädigungen pro Ereignis oder Zeitraum vorsehen.
Solche Limiten sollten bei einem Vergleich ausdrücklich berücksichtigt werden.
Auch der Selbstbehalt kann je nach Produkt sehr unterschiedlich ausgestaltet sein. Teilweise wird er als fixer Betrag, teilweise als Prozentsatz des Gebäudewertes oder der Versicherungssumme definiert.
Bei hohen Gebäudewerten kann dieser Unterschied finanziell erheblich sein.
Entscheidend ist auch, auf welcher Grundlage ein Gebäudeschaden entschädigt wird. Die Versicherungssumme und die Bewertungsmethode sollten zum tatsächlichen Wiederherstellungsbedarf der Immobilie passen.
Vorname Name
Funktion und Region
Wir betrachten die Erdbebenversicherung gemeinsam mit Ihrer bestehenden Gebäudeversicherung und Ihrer Finanzierung. So sehen Sie, welche Risiken bereits gedeckt sind und wo tatsächlich eine Lücke besteht.
Für unsere Kundinnen und Kunden stehen ausgewählte Lösungen mit speziellen Konditionen zur Verfügung. Dabei vergleichen wir nicht nur die Prämie, sondern insbesondere Selbstbehalt, Leistungsumfang, Limiten und die Bedingungen für den Eintritt des Versicherungsschutzes.
In der Regel nicht automatisch. Erdbeben gehören nicht zu den klassischen Elementarereignissen der obligatorischen Gebäudeversicherung. Ob bereits eine zusätzliche Deckung besteht, sollte anhand Ihrer Police geprüft werden.
Je nach Produkt können Reparatur oder Wiederherstellung des Gebäudes sowie weitere Kosten wie Aufräumung, Abbruch, Expertisen, Sofortmassnahmen oder zusätzliche Unterkunftskosten versichert sein.
Ja, je nach Versicherungslösung kann auch die Wiederherstellung beziehungsweise der Wiederaufbau des Gebäudes versichert werden. Massgebend sind Versicherungssumme, Bewertungsgrundlage und die vereinbarten Bedingungen.
Eine bestehende Hypothek erlischt nicht automatisch, wenn das Gebäude beschädigt oder zerstört wird. Deshalb sollte bei der Beurteilung des Erdbebenrisikos auch die Höhe der Fremdfinanzierung berücksichtigt werden.
Bei vermieteten Immobilien kann ein Mietzinsausfall je nach Versicherungslösung mitversichert werden. Die versicherte Dauer und Höhe richten sich nach den jeweiligen Bedingungen.
Das Erdbebenrisiko ist regional unterschiedlich. Neben dem Standort beeinflussen auch Gebäudewert, Bauart, Deckungsumfang und Selbstbehalt die Prämie.
Einzelne Versicherungsprodukte können vorsehen, dass ein Erdbeben eine definierte Intensität erreichen muss, bevor die Deckung greift. Deshalb ist dieses Kriterium beim Vergleich verschiedener Angebote wichtig.
Das hängt von Ihrer persönlichen Situation ab. Relevant sind insbesondere Gebäudewert, Standort, bestehende Deckungen, Höhe der Hypothek und die Frage, welchen Schaden Sie finanziell selbst tragen könnten.
Wir prüfen Ihre bestehende Gebäudeversicherung und zeigen Ihnen, ob und in welchem Umfang eine Erdbebendeckung sinnvoll ist.
Senden Sie uns Ihre aktuelle Gebäudeversicherungspolice. Wir analysieren die Deckung und zeigen Ihnen mögliche Ergänzungen.
Wir vergleichen für Sie Prämien, Selbstbehalte, Limiten und wesentliche Versicherungsbedingungen.